半导体行业的 14 条前瞻判断
开场:利润增长,为什么估值反而降低?
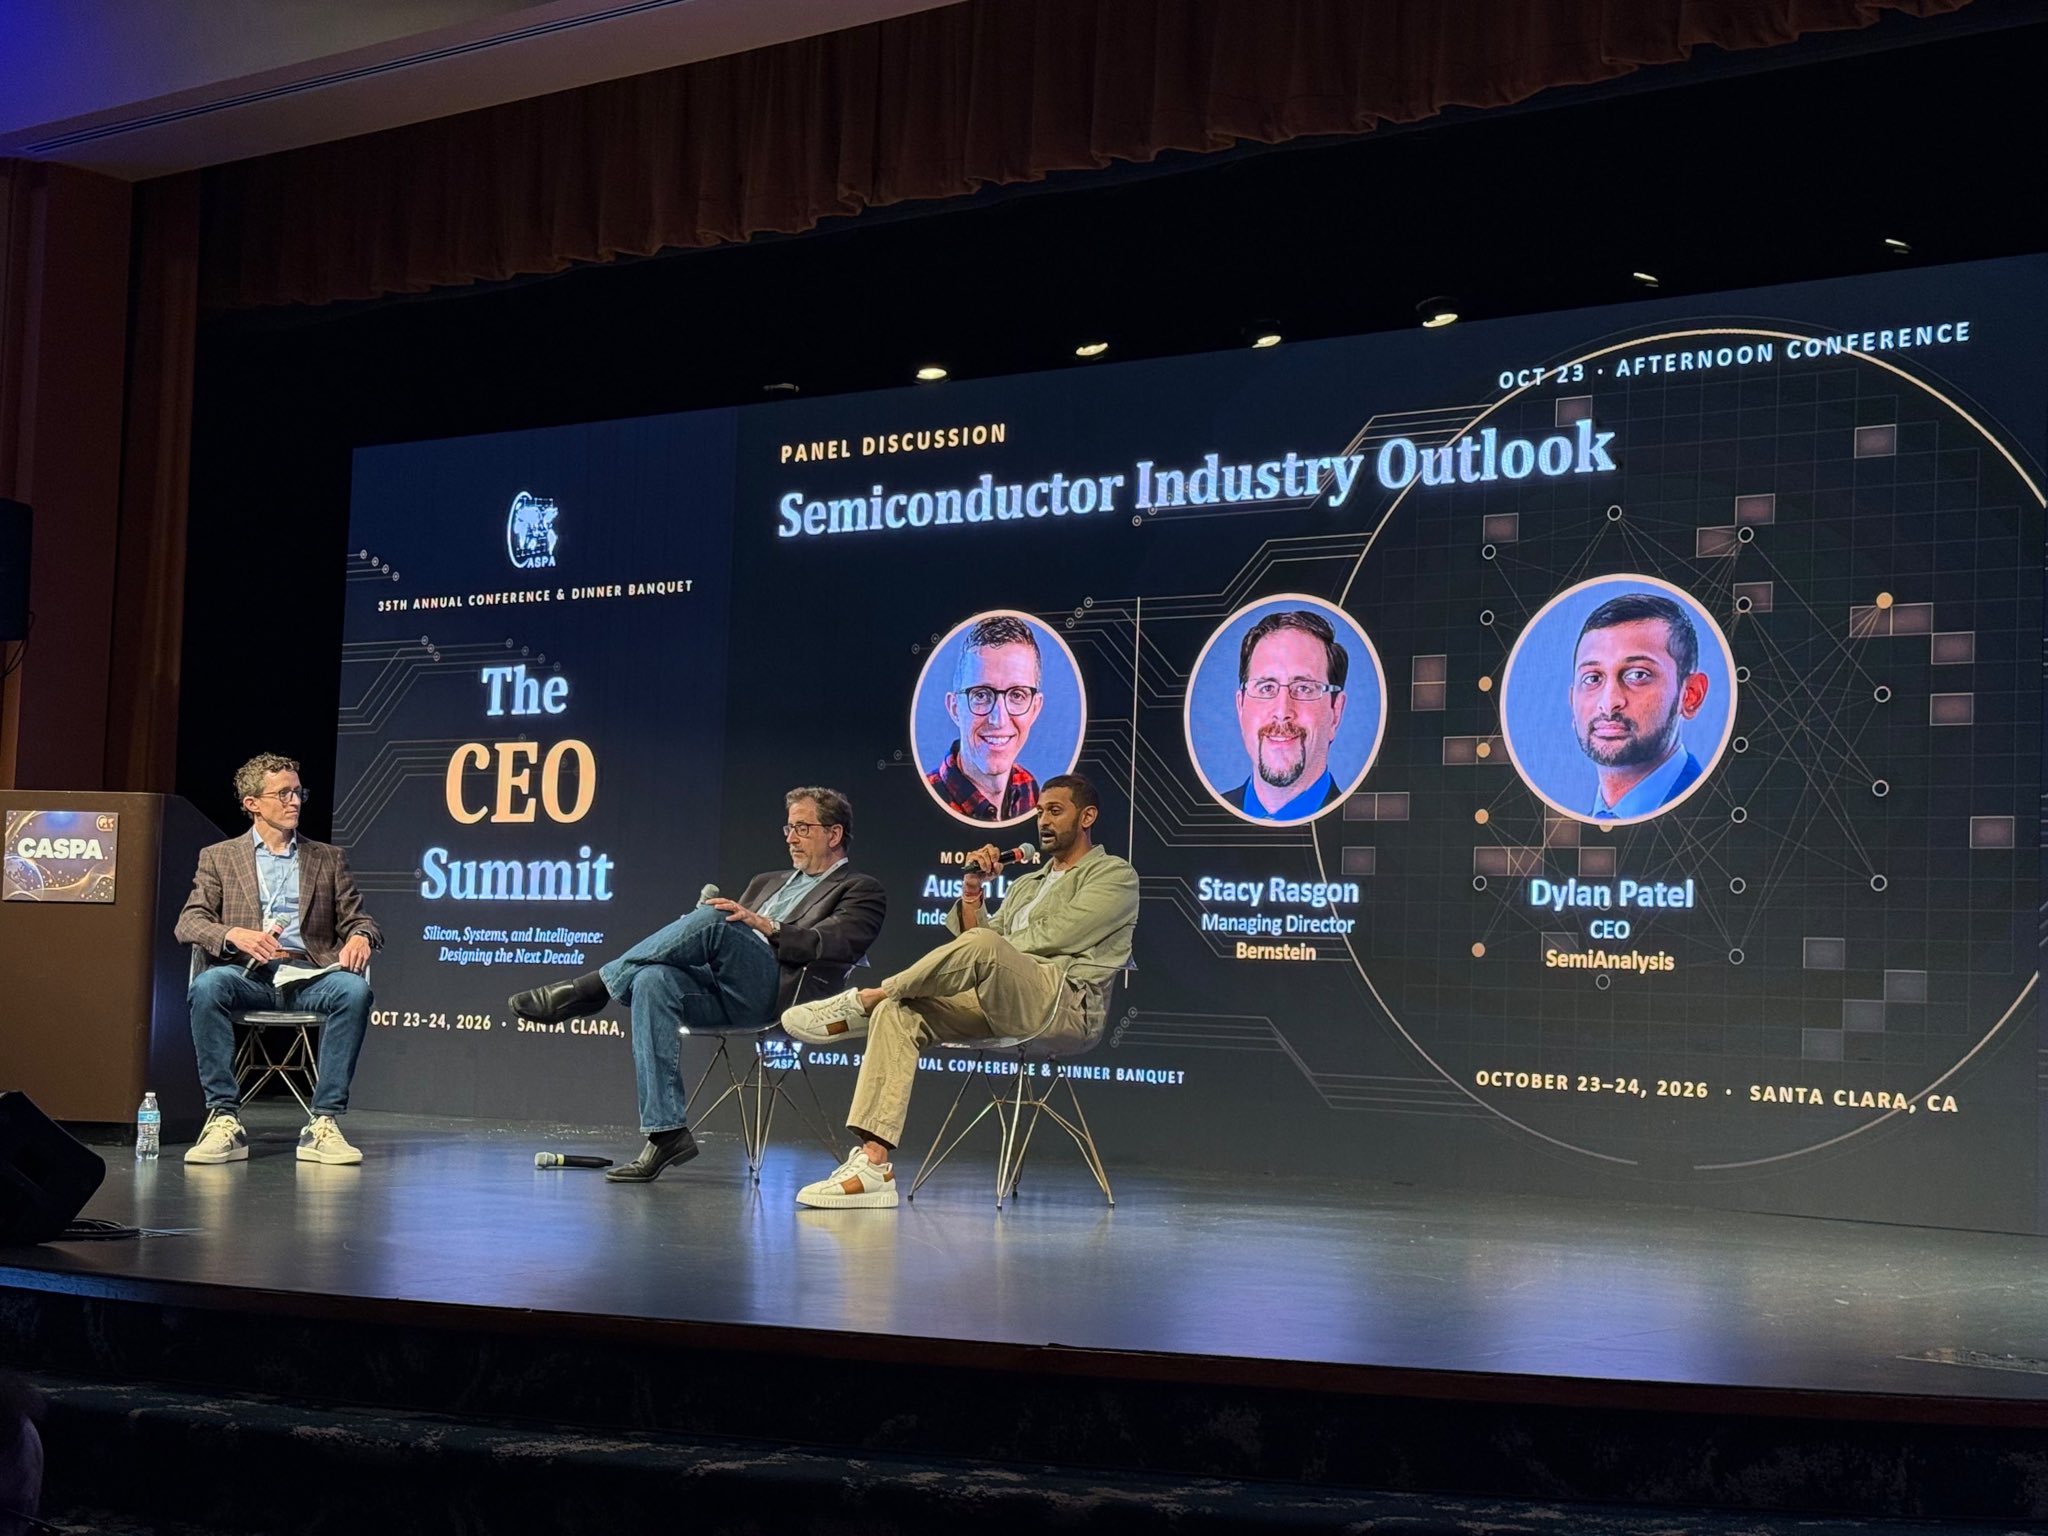
英伟达的利润还要翻倍,可它的估值已经跌到了过去 10 年最便宜的区间。赚得越来越多,市场却越来越不敢给价——这是 10 月 23 日硅谷一场半导体前瞻圆桌会议上,被摊开来讲的一个核心矛盾。
台上有两位嘉宾。一位是 SemiAnalysis 的创始人,在我看来,是全世界研究 AI 算力产业链最有影响力的人之一。他的官方账号发一篇文章,确实会影响大部分半导体公司的股价。另一位是华尔街 Bernstein 的资深半导体分析师,十几年来一直排在华尔街最顶尖的那批人里。
一个懂产业链,一个懂钱,所以这场会议的信息量特别大。我会把每个观点的逻辑和关键数据讲清楚,再说说卡点在哪里。
我看完这场圆桌,觉得非常有价值。你在市场上很难听到这么深入的分析,所以这条视频也是我录过的最长的视频之一。可以收藏起来慢慢看,我认为未来三年还可以拿出来反复听,其中的逻辑仍然有效。我也会把这场圆桌的要点总结得更清楚。
1. 融资正在成为 AI 建设的新瓶颈
之前大家都觉得缺电,现在看来,融资能力也成了关键约束。
先看几个信号。那些云巨头,过去是人类历史上最赚钱、最稳定的一批公司,现在自由现金流正在往负数走,开始向外烧钱,甚至要为发行股票融资做准备。Meta 刚刚调整了股权结构,作用之一就是这个。
美国 10 年期国债收益率已经超过 5%。专做 AI 云的 CoreWeave〔注1〕,其无担保债券在市场上的收益率大约是 15%。这意味着,它今天如果再借新钱,差不多就得付这个价格。
融资门槛正在把中小云厂商挡在门外。一年前,任何一家云厂商,哪怕利息再高,都能借到钱;现在不一样了。手里如果没有高信用大客户的长期包租合同,根本开不了工。就算拿到 Anthropic、OpenAI 的合同,债主照样可能按照 13%—15% 的利率定价。
因此,AI 建设本来就受到电力、芯片和设备的约束,现在又多了融资。相关股票这一轮虽然涨了很多,但已经明显低于高点。市场担心的是:建设速度能不能持续,高峰是不是快到了?
我的判断是,未来一两年,钱的问题会卡住一部分建设,但还不至于把它卡死。真正的卡点是:AI 收入能不能增长到足够高,让这些担心变得不再重要?
这里有一个参考价格。原文提到,“SpaceX”〔注2〕现在用短期合同出租算力,价格大约是每吉瓦 500 亿美元〔注3〕。我觉得这种做法很聪明:按照这个价格,投入的钱能够收回,还能多赚。
问题只有一个:这个价格能不能维持,能维持多久?供不应求还能持续多久?
2. 瓶颈反而是好事
回看过去几十年,每一轮建设都会重复下单两次、三次,最后建出一大堆过剩产能。整个供应链预测需求的能力,其实很差。
互联网泡沫那几年,大家拼命铺光纤。直到今天,地下还埋着大量没有使用过的光纤。
这一轮,融资、电力、设备一起形成约束,供给被迫向后推,反而可能与需求对得更准。
我的理解是,建得慢一点,不一定是坏事。把一切推到极致,再迎来一次大崩盘,才是最坏的结局。这些约束,相当于给这一轮景气装了一个限速器,让它走得更久。
3. 卖芯片的公司开始给客户兜底
芯片厂商很清楚,真正能持续大量买卡的大客户就那么五家。剩下的客户融不到钱,它们的卡也卖不出去。
于是,英伟达想出了一种新玩法,跟云厂商说:
你这个集群,我保底按每小时 3.5 美元租下来。这个价格你基本上不赚钱,但如果你租给别人、卖得更高,多出来的部分,我参与分成。
有的项目分成高达 50%。连给 Anthropic 建集群的公司,都要分给英伟达 10%。
博通更直接,把芯片以先租后买的方式提供给 Anthropic,款项分几年支付。
现在的规则是:如果你不是大公司,又想要算力,就得设计一种交易结构,让英伟达、博通或者 AMD 给你兜底。融资也越来越多地从长期贷款,转向短期安排。
云巨头也在用自己的承诺撑起整条融资链。比如,Meta 对算力和数据中心的承诺高达 1.4 万亿美元,数据中心拿着 Meta 的合同才能去融资。即使如此,资本市场对这些安排也开始感到不安。
所以,我把 AI 算力建设所需的条件归为三类:
- 土地、电力和机房。
- 芯片。
- 融资。
这里的风险要看清楚:芯片厂从卖货的一方,变成了担保的一方。哪天算力租金降下来,这些保底价格最后就要由芯片厂自己承担。
4. 产业链的瓶颈排序:基板、存储、光学
AI 产业链现在真正“卡脖子”的环节,排序是:基板第一,存储第二,光学第三。电力没有大家想象的那么严重。
这是最反直觉的一个判断。
排第一的是封装基板。说白了,它就是芯片底下托着芯片、连接电路板的那块“地基”,以及制造它所需的各种材料。
这个链条长期投资不足,而且供应链很大一部分掌握在日本企业手里。日本企业普遍比较保守,不愿意大举扩产。它卡住的不只是 AI 芯片,CPU 和其他零件也会受影响。
排第二的是存储,下一节单独讲。
排第三的是光学。行业都想上共封装光学,也就是把光通信直接做到芯片封装里。可哪怕到了 2028 年,即使只有一家大公司想全面用上,供应链都可能供不起。从激光器、光纤连接,到里面的各种零件,都在形成约束。
再看电力。全球正在建设的数据中心加起来接近 50 GW。1 GW 差不多相当于一台大型核电机组。其中,美国大约是 35 GW,中国大约是 7—8 GW;澳大利亚、印度和马来西亚也是大市场。
电确实紧,但人们可以在现场使用燃气轮机。原文随后提到 Bloom Energy,以及往复式发动机、燃料电池等方式〔注5〕。总能想办法绕过去,对吧?
再复杂的发电系统,也远没有半导体供应链复杂,扩起来要快得多。
所以,大家天天盯着的电,并不是最大的卡点。真正难扩的是基板、存储、激光器这些不太起眼的环节。对整个行业来说,它们是接下来两年最稀缺、也最值钱的位置。
5. 存储进入超级周期,关键是价格会不会崩
先看存储有多重要:一台 AI 机柜里,七到八成的硅面积都是存储,主要是内存。
再看它为什么那么紧。AI 芯片使用的是高带宽内存 HBM,生产 1 GB 所消耗的晶圆,是普通 DDR5 内存的三到四倍。普通内存,就是手机和电脑里使用的那一类。
也就是说,AI 每多要一点高带宽内存,就会挤占手机、电脑所需的存储产能,结果就是价格大涨。
存储公司有多赚钱?原文举了闪迪的例子:它给出一个季度的每股收益指引,比它“24 个月的股价”还要高〔注4〕。
可奇怪的是,这些公司的股票只有两到四倍的预期市盈率,便宜得离谱。因为市场默认这就是周期顶点,所以给的是顶点估值。
大家都担心,2028 年新产能释放出来,价格就会崩。但我觉得真正值得问的是反过来的问题:
如果价格不崩呢?如果 AI 需求还按现在的速度扩张呢?
存储很可能一直都是卡点。这就是这一轮超级周期最大的分歧。
6. 设备与洁净室都很紧张,约束至少延续到 2028 年
造芯片的设备和洁净室,也都排满了。这种紧张至少会持续到 2028 年。
有设备公司给出的展望是:明年全球晶圆制造设备市场将超过 2,000 亿美元。今年年初,大家估计的还是 1,200 亿美元;到今年年底,可能达到 1,550 亿美元。多出来的部分,都是在现有厂房里拼命挤出来的。
还有很多投资者预期会高于 2,000 亿美元。我觉得不太现实,因为没有那么多晶圆厂,现有洁净室都已经满了。
新建一座厂房需要好几年。2027 年只有少量新洁净室投入使用,2028 年、2029 年才会逐步增加。
设备商自己也在缺东西:电路板、芯片,甚至阀门、气体流量控制器这些看起来简单的零件。瓶颈一层叠着一层,先解决这一层,才能解决下一层。
这个行业在疫情期间吃过一次亏,现在管理供应链的能力比那时强了很多,但约束仍然存在。
所以,我的判断是:今年紧,明年紧,2028 年大概率还紧;到 2029 年,问题才可能变成“需求够不够”。
7. 半导体行业找回了定价权
这个行业过去有一个习惯:默认产品会越卖越便宜。
有一项研究覆盖了 150 家公司、12 个细分行业,考察的是 1996 年到 2004 年的一个完整周期。结论是,整个行业在毁掉经济价值,连资本成本都赚不回来。
累计损失的经济价值大约是 50 亿美元;如果把英特尔剔除,损失就达到 500 亿美元。那个时候,价值通过降价,流向了消费者。
2008 年以后,行业经过大量整合,才开始勉强覆盖资本成本。真正的转折发生在疫情期间:成本不断上涨,可几乎没有一家公司的利润率被压缩,大家按照原来的利润率结构继续加价。
举个例子:一家毛利率为 60% 的公司,成本上涨 100,售价就上涨 160,客户也接受了。
2023 年到 2024 年,行业出货量基本与 2019 年持平,平均售价却高了 50%;即使剔除存储,也是 50%。
今年是这个剧本的加强版。整个半导体行业的规模大概是 1.5 万亿美元,同比增长可能达到 100%。其中,七到八成的增长来自存储涨价,剩下的增长也有很大一部分来自其他芯片涨价,出货量本身只增加了 10% 左右。
我的理解是,只要供给继续紧张,这种定价权就会延续,因为客户没有别的选择。这一轮涨价,最后会一路传到下游。
8. 谁能扩大利润,谁来承担涨价?
半导体公司赚钱,有两种不同的路径。
一种是台积电。十年里,它的毛利率从 45% 稳步上升到 60%。行情好的时候多拿一些,行情差的时候,也没有大幅让出去。它几乎垄断,又是客户的长期伙伴,明明可以大幅涨价,却没有那么做。
另一种是存储。大概 24 个月前,存储刚经历了互联网泡沫以来最惨的一轮周期,毛利率为负。
现在,存储厂商的心态是:低谷时,像苹果这样的客户狠狠压价;现在行情好了,就要把那部分利润赚回来。
最后,这些涨价都会压到建设算力的成本上。2024 年,建设 1 吉瓦算力,把芯片、土地、电力和机房全部算上,大约需要 400 亿美元;现在已经超过 600 亿美元。当然,现在 1 吉瓦能够产出的东西,也多得多。
接下来有一个很关键的机制:云厂商要融资,就得先签大客户的包租合同。一旦签约,价格就锁定了。
马斯克反着来,先把算力建好,等投入使用后再签合同。不提前锁定每吉瓦 150 亿美元左右的收入,就能卖到高得多的现货价格。当然,马斯克有钱,所以可以这么做。
再看 AI 实验室。按原文转述的 Anthropic 披露情况,它的推理收入大约相当于每吉瓦 700 亿—800 亿美元。当算力成本为每吉瓦 150 亿美元时,利润率能达到 75%—80%;如果成本上涨到 500 亿美元,利润率就会低很多。
英伟达也夹在中间。它既要消化存储、基板和光学的涨价,又要维持自己的利润率,所以卖给客户的价格已经大幅上涨。
这里的卡点是:涨上去的成本,到底由谁承担?
芯片厂、云厂商、AI 实验室,谁能保住利润,谁能扩大利润,谁需要让出一部分?现在还没有定论,价格仍在实时博弈。
9. 芯片涨价是否合理,要看性能是否涨得更快
不能只看成本和利润率,还要看客户到底得到了什么。
英伟达从 Ampere 到 Hopper,单价大约翻倍,性能提高了大约十倍。从 Hopper 到 Blackwell,单颗 GPU 单价上涨五成左右,性能提高了三到三十倍;后续软件优化可能还不止这些。
到了下一代 Rubin,按英伟达自己给出的口径,每吉瓦的成本从 250 亿美元上涨到 400 亿美元。机柜成本差不多翻倍,性能又大约是之前的十倍。
只要性能提升与成本上涨之间的差距还在拉大,涨价就能传导下去,客户就愿意买单。
红线也很清楚:哪一天新一代芯片的性能只能提高 20%,定价、毛利率等方面都可能出问题。大家记住这一点。
原文还转述,英伟达首席科学家说过:过去十年,GPU 性能提高了一千倍;未来十年的目标,是提高一百万倍。目前,它还在这条路线上。
我的判断是,英伟达能不能守住 70% 多的毛利率,就要看它能不能一直留在这条性能提升的轨道上。
10. 大客户都在自研芯片,芯片设计可能像软件一样商品化
OpenAI 做了一件行业里此前没有做过的事:证明第一代自研芯片也能做得很好。
Anthropic 也启动了自己的芯片项目,目标是用 OpenAI 一半的时间完成。谷歌在对外销售 TPU,亚马逊的 Trainium〔注1〕已经可以在主流框架里直接使用。Meta、微软的路线图也非常激进。
为什么大家都要自己做?算一笔账就明白了。
1 吉瓦算力的成本是 600 亿美元,如果把英伟达、博通、美光这些芯片公司的利润都拿掉,大约只需要 200 亿美元。那么,1 吉瓦算力运行推理赚到的钱,就能再建 5 吉瓦。
以前,自研芯片最难的是软件。现在,AI 也在降低这道门槛。
所以,真正的问题是:芯片设计会不会像软件一样,变得越来越多人都能做?
掩膜、EDA 设计软件等固定成本,每颗芯片仍需要 5,000 万美元左右。但写程序变得容易,做芯片的人一定会增多。如果设计本身也变容易,设计环节的利润率就会下降。
市场已经在反应了。软件公司在资本市场上遭受重挫;英伟达、博通的利润同比翻倍以上,股价却基本横盘,估值倍数处于历史低位。
大家担心的是:Meta、谷歌会不会甩开博通,会不会不再采购英伟达,全部转向自研?
反过来,存储、台积电的晶圆、基板和光学等环节,不管是谁设计芯片,都需要使用。
所以,我的判断是:未来两年,英伟达和博通的高利润率大概还能守住;再往后,涨价空间更大的,可能是这些零部件供应商。
前两天,直播间有人问:为什么台积电的市盈率会高于英伟达?背后就是刚才说的这套逻辑。
11. 英伟达的份额正在下降,只是被高增长掩盖了
看英伟达使用的先进封装晶圆和高带宽内存,占全行业的比例,就能看出变化。
2023 年、2024 年,它占了大头;2025 年开始趋缓,今年在下降,明年还会继续下降。谷歌、亚马逊、AMD 都在拿走更多份额。
但整个市场增长得太快,英伟达每年的利润照样同比翻倍,甚至更多。
真正的考验在 2028 年、2029 年。那时,行业增速可能没有这么高,收入不再一年翻一倍,丢失份额的影响才会显现出来——除非它在 Rubin 之后的架构上,做出非常大胆的押注。
12. 英伟达的护城河还在,但估值已处于十年来少见的低位
英伟达现在改为一年发布一代新芯片,不只是为了自己,也是在逼对手陪它一起快速前进。
它的护城河包括:
- CUDA 软件体系,尽管它现在还算不算护城河,存在争议。
- 生态,以及已经装进机房的海量设备。
- 资产负债表和融资能力。
- 用 AI 加速芯片设计的速度。
黄仁勋把老英特尔的教训记在心里,每天都在回头看:对手有没有追上来?
可是,估值很便宜。大概九到十个月前,有一份报告比较了英伟达与整个半导体指数。往前看十年,只有 13 个交易日,英伟达的相对估值比当时更低。而今天,又便宜了很多。
市场担心两件事:
- 整体需求能不能持续。 如果需求消失,不管是英伟达还是其他公司,都会受到冲击。
- 行业内部的竞争。 英伟达领先太多,所有人都想抢它的生意。
这就是开头那个矛盾的答案。
13. 企业使用 AI 的真正价值,在生产率
这么多钱投下去,最后总得有人用起来。如果企业不用,这个行业就不存在。
现在,企业端已经出现第一个杀手级应用:编程智能体。编程业务的收入曲线几乎是垂直向上的。现在还有谁在手工写代码?没了。
台上那位华尔街分析师,讲了他团队的一次真实经历。
几个月前,他们尝试用 Claude〔注1〕搭财务模型,结果一塌糊涂。最近,同事说好像可以用了。他们就开了一场线上会议,现场让 Claude 从零为一家覆盖公司搭模型。
十年的历史数据、公司历次业务划分的调整,都被梳理清楚了;它还参考 CEO 在财报电话会上的讲话,按逻辑推演、作出预测。一小时二十分钟,一次完成。
这种模型,他团队里一个人需要搭一周,他自己需要三个月。
所以,他的判断是:大家都盯着 AI 收入,可真正的价值是生产率——用更少的人,完成更多事情。
这更难量化,但从目前听到的大多数具体案例来看,我认为 AI 有回报,证据已经很明确。
当然,也有隐忧:会不会出现企业全面使用 AI、失业率达到 20% 的情形?没有人知道,很可能会有。当然,现在还很早,很多企业仍处于试验阶段,不知道该怎么用。
14. 大部分企业会直接购买 Token,而不是自己买卡、跑模型
原因是效率。大模型批量处理的效率,加上规模经济,意味着大多数企业自己运行模型并不划算。
多数企业会直接购买 Token,接入自己的系统,再与自身数据结合。
就像二十年前,企业普遍自己买服务器、自建机房,后来大部分支出转到了云服务上。接下来,大部分 AI 支出会转向购买 Token。
即使是制药公司、对冲基金这样重视数据的机构,大部分 AI 支出也会直接流向模型公司;底层算力的工作,则交给专门的服务商。
对企业来说,我的建议很明确:先别急着囤卡、自建算力。把自己的数据和流程理顺,再购买现成的 Token 用起来,是性价比最高的路径。
总结:最终要看企业能不能把 AI 用起来
我的总体判断是,未来两年,AI 算力仍是卖方市场,瓶颈环节的价格还会往上走。
最稀缺的,不一定是最出名的芯片公司,而是基板、存储、光学和设备这些不太起眼的环节。
英伟达会继续赚很多钱,但它最大的对手,正在变成自己的大客户。
全球在建的 50 GW 算力里,美国占 35 GW,中国为 7—8 GW,相差四到五倍。而卡得最紧的基板、存储和光学,恰恰是最苦、最需要耐心的硬环节。这也是我们最该补的课。
至于这一轮能走多远,最终要看企业能不能真正用起来。
一个华尔街顶级分析师三个月的工作,AI 一小时二十分钟就能完成。在我看来,答案已经很清楚了。